Bu yazıyı paylaş
Avrupa elektrikli otomobil satışları 2026’nın ağustos ayında yeni bir eşiğe ulaştı: tam elektrikli modellerin yeni otomobil tescillerindeki payı yüzde 30’u geçti. Aynı dönemde BYD, Avrupa’da Ford’un satış hacmine on bir bin adetten daha yakın mesafeye geldi. Bu iki başlık, Türkiye’deki alıcıyı doğrudan ilgilendiriyor; çünkü Avrupa’da kurulan model yelpazesi ve fiyat rekabeti, birkaç çeyrek gecikmeyle Türkiye fiyat listelerine yansıyor.
Avrupa elektrikli otomobil satışları rakamları ne söylüyor?
Avrupa Otomobil Üreticileri Birliği verilerine dayanan sektör raporlarına göre tam elektrikli otomobillerin pazar payı ağustos ayında yüzde 30,5 seviyesine çıktı. Bu, yıl başındaki tahminlerin üzerinde bir hız anlamına geliyor. Çin menşeli markaların Avrupa’daki toplam payı ise ağustosta yüzde 11,7 olarak raporlandı; bir yıl önce bu oran yüzde 5,5 civarındaydı.
Marka bazında en dikkat çekici hareket BYD’de. Ocak-ağustos döneminde BYD’nin Avrupa tescilleri 234 bin adedin üzerine çıkarken artış oranı üç haneli seviyede gerçekleşti. Aynı dönemde Ford’un tescilleri 245 bin adet bandına geriledi. Aradaki fark on bir bin adedin altına indi. Mevcut eğilim sürerse iki markanın sıralamada yer değiştirmesi yıl bitmeden mümkün görünüyor.
| Gösterge | 2026 Ocak-Ağustos | Bir yıl önce | Yorum |
|---|---|---|---|
| Tam elektrikli pazar payı (ağustos) | %30,5 | %20 bandı | Beklentilerin üzerinde hızlanma |
| Çin markalarının payı (ağustos) | %11,7 | %5,5 | Bir yılda iki katından fazla |
| BYD tescil (8 ay) | 234 bin + | 96 bin bandı | Üç haneli büyüme |
| Ford tescil (8 ay) | 245 bin bandı | 286 bin bandı | Çift haneli daralma |
| BYD pazar payı | %2,5 | %1,1 | Yerleşik markalar seviyesine yaklaşıyor |
Tablodaki değerler kaynak kuruluşların açıkladığı Avrupa geneli tescil verilerine dayanır; ülke bazında ciddi farklar vardır. Örneğin Norveç ve Hollanda’da elektrikli pay çok daha yüksek, Güney ve Doğu Avrupa’nın bir bölümünde ise belirgin biçimde düşüktür.
Avrupa elektrikli otomobil satışları neden bu kadar hızlandı?
Tek bir neden yok; birkaç etken üst üste bindi:
- Filo kaynaklı talep. Kurumsal filolarda vergi avantajı ve karbon hedefleri elektrikliyi öne çıkarıyor. Avrupa’da yeni araç tescillerinin önemli bölümü kurumsaldır; bu da pazar payını hızla yukarı taşır.
- Uygun fiyatlı model dalgası. B segmentinde yeni elektrikli modellerin çoğalması, elektrikliyi lüks kategorisinden çıkardı.
- Üretici emisyon hedefleri. Filo ortalaması hedeflerini tutturmak zorunda olan markalar, elektrikli modellerde agresif fiyat ve kampanya uyguluyor.
- Şarj altyapısının olgunlaşması. Yüksek güçlü nokta yoğunluğu arttıkça menzil kaygısının satın alma kararındaki ağırlığı azalıyor.
- Yeni oyuncuların agresif konumlanması. Çinli markalar, donanım seviyesini sabit tutup fiyatı düşürerek pay alıyor.
Bu hızlanmanın bir de sessiz tarafı var: şarj edilebilir hibritler. Tam elektriklinin gölgesinde kalsalar da, Avrupa elektrikli otomobil satışları içinde hibrit ve şarjlı hibrit toplamı birçok ülkede tam elektrikliye yakın bir hacme ulaştı. Türkiye gibi şarj altyapısının henüz eşit dağılmadığı pazarlarda bu ara basamağın ömrü daha uzun olacak.
BYD’nin yükselişinin yapısal tarafı
BYD’nin Avrupa’daki büyümesi yalnızca fiyatla açıklanamaz. Marka, batarya hücresini kendi üreten sayılı otomobil şirketinden biri. Bu, maliyet yapısında ve tedarik güvenliğinde belirgin bir avantaj sağlıyor. İkinci etken ürün karması: BYD, Avrupa’da tam elektrikli modellerin yanına şarj edilebilir hibrit ve menzil uzatıcılı seçenekler ekleyerek, tam elektrikliye henüz geçmek istemeyen alıcıyı da hedefliyor.
Üçüncü etken üretim yeri. Avrupa içinde üretim, ithalat vergilerinin etkisini azaltır ve teslimat süresini kısaltır. BYD’nin Avrupa fabrikası ve Türkiye’ye etkisi konusunu ayrı bir yazıda ele almıştık; oradaki tedarik zinciri tartışması bu satış rakamlarının arka planını oluşturuyor.
Türkiye pazarı için ne anlama geliyor?
Türkiye, Avrupa pazarının bir uzantısı gibi çalışmaz; vergi yapısı bambaşkadır. Sıfır araç fiyatını belirleyen asıl kalem ÖTV ve KDV matrahıdır, bu yüzden Avrupa’daki liste fiyatı düşüşü Türkiye’ye birebir yansımaz. Buna karşılık üç dolaylı etki beklenebilir.
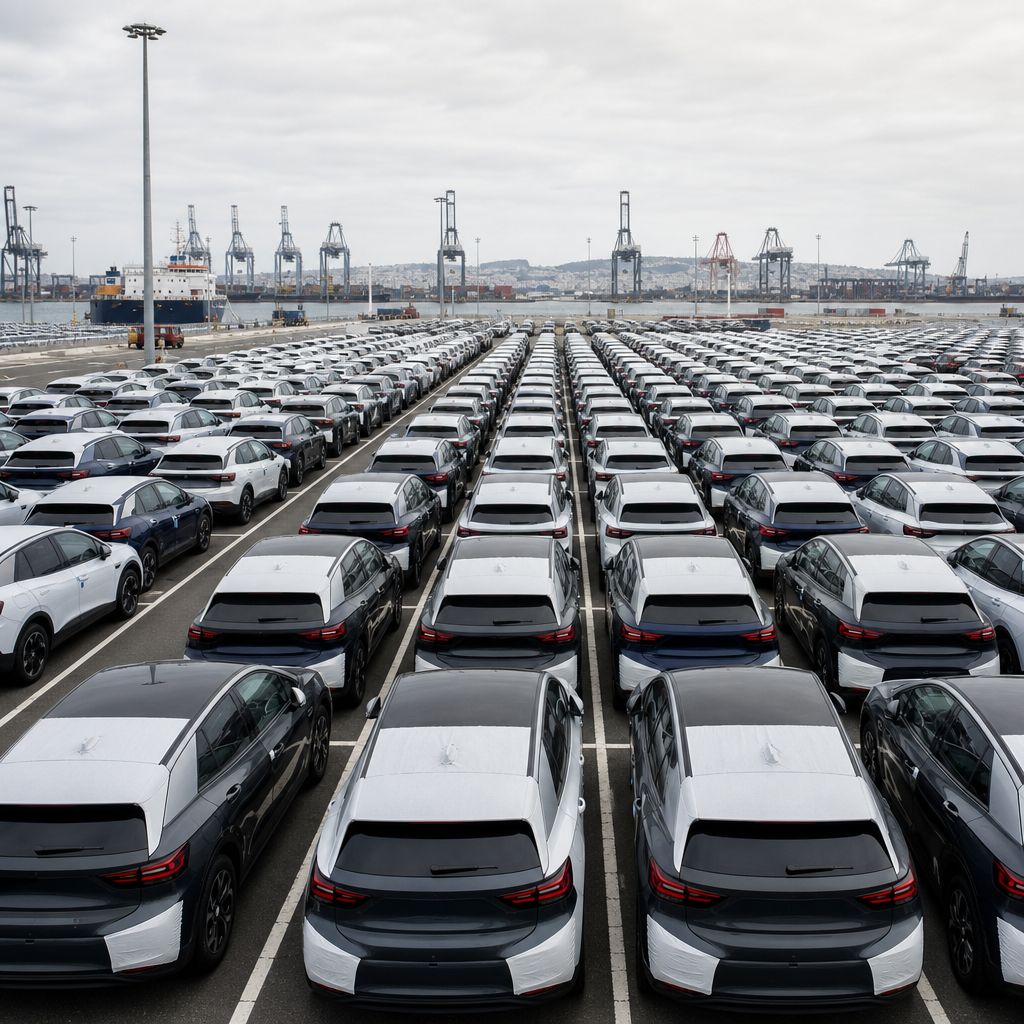
Birincisi model çeşitliliği. Bir markanın Avrupa’da hacim yapması, Türkiye’ye getireceği model sayısını ve donanım seviyesini artırır. İkincisi rekabet baskısı: aynı segmentte oyuncu sayısı arttıkça kampanya ve donanım yarışı sertleşir. Üçüncüsü ikinci el. Avrupa’da yeni satılan elektrikli sayısının artması, birkaç yıl sonra bölgesel ikinci el arzını büyütür; bu da elektrikli araçların ikinci el değer kaybı tartışmasını doğrudan etkiler.
Türkiye tarafındaki taban da genişliyor. Trafikteki elektrikli otomobil sayısının 470 bini aşması, servis ağı ve yedek parça erişimi açısından eşik niteliğinde bir rakam.
Alıcı bu tabloyu nasıl okumalı?
Pazar payı haberleri satın alma kararı için tek başına yeterli girdi değildir. Elektrikli bir araç değerlendiriyorsanız sırasıyla şunlara bakmak daha doğru sonuç verir: günlük kilometre profiliniz, evde şarj imkânınız olup olmadığı, markanın Türkiye’deki servis ağı ve batarya garanti koşulları, aracın ikinci el likiditesi.
Çinli markaların Türkiye’deki konumu son iki yılda hızla değişti. Çinli otomobil markalarının Türkiye pazarındaki yeri üzerine hazırladığımız değerlendirme, servis ve yedek parça tarafındaki soru işaretlerini ayrıntılı ele alıyor.
Yerleşik markalar bu tabloya nasıl karşılık veriyor?
Ford’un Avrupa’daki daralması tek başına bir marka hikâyesi değil; birçok yerleşik üretici benzer baskı altında. İzlenen strateji genelde üç başlıkta toplanıyor: maliyeti düşürmek için platform paylaşımı, Çinli üreticilerle ortaklık veya lisans anlaşmaları, ve kârlılığı yüksek segmentlere odaklanarak hacimden feragat etmek. Bu üçünün hangi bileşimde uygulandığı, önümüzdeki iki yılın sıralamasını belirleyecek.
Önümüzdeki aylarda nelere bakmalı?
Avrupa elektrikli otomobil satışları tarafında izlenmesi gereken üç başlık var. Birincisi Brüksel’in Çin menşeli şarj edilebilir hibritlere yönelik olası ticaret önlemleri; tam elektrikliye uygulanan ek vergiler hibritlere de genişletilirse Çinli markaların büyüme hızı yavaşlayabilir. İkincisi üreticilerin filo emisyon hedefleri; hedefe yetişmeye çalışan markaların elektrikli kampanyalarını yıl sonuna doğru sertleştirmesi beklenir. Üçüncüsü batarya hücre fiyatlarındaki seyir, çünkü elektrikli bir otomobilin maliyetinin en büyük tek kalemi hâlâ bataryadır.

Türkiye tarafında takip edilecek gösterge daha sade: aylık tescil verilerinde elektrikli payının seyri ve pazara yeni giren model sayısı. Bu iki veri, Avrupa’daki dalganın Türkiye’ye hangi hızda ulaştığını gösteren en pratik ölçüdür. Fiyat tarafında ise beklentiyi ölçülü tutmak gerekir; Türkiye’de nihai etiketi belirleyen şey vergi matrahıdır, Avrupa liste fiyatı değil.
Bir uyarı notu düşmek gerekir: pazar payı ve tescil verileri geriye dönük fotoğraftır, geleceği garanti etmez. Avrupa’da elektrikli payının yükselişi 2024 boyunca birkaç ülkede teşviklerin kaldırılmasıyla aniden durmuştu. Aynı riskin bugün de mevcut olduğunu, özellikle kurumsal filo teşviklerine bağlı talebin politika değişikliklerine duyarlı olduğunu akılda tutmak gerekir.
Türkiye’de ise denklemin en oynak değişkeni vergi tarafıdır. Elektrikli otomobillerde ÖTV oranları motor gücü dilimlerine göre belirlenir ve bu dilimlerde yapılacak bir değişiklik, Avrupa’daki fiyat rekabetinden çok daha büyük bir etki yaratır. Bu nedenle bir model için bütçe planlarken güncel oranları resmî kaynaktan doğrulamak, yurt dışı fiyat haberlerine bakmaktan daha isabetli olur.
Kısaca
Avrupa elektrikli otomobil satışları, yıl başındaki tahminleri geride bırakan bir hızla büyüyor ve bu büyümenin en görünür kazananı Çinli markalar. Türkiye açısından somut beklenti fiyat düşüşü değil, model çeşitliliğinin artması ve segment içi rekabetin sertleşmesi. Elektrikliye geçmeyi düşünüyorsanız kararınızı pazar payı haberlerine göre değil, kendi kullanım profilinize ve markanın Türkiye’deki servis altyapısına göre verin.
Kaynaklar
- Motor1 — BYD, Avrupa’da Ford’u geçmeye yaklaştı
- InsideEVs — Avrupa’da ağustos ayı elektrikli pazar payı
Sıkça sorulan sorular
Sektör raporlarına göre tam elektrikli otomobillerin yeni tescillerdeki payı ağustos ayında yüzde 30,5 seviyesine çıktı. Bu oran yıl başındaki tahminlerin üzerinde. Ülke bazında ise tablo çok değişken; kuzey Avrupa’da pay belirgin yüksek, güney ve doğuda düşük kalıyor.
Ocak-ağustos verilerinde BYD 234 bin adedin üzerine çıkarken Ford 245 bin bandına geriledi; aradaki fark on bir bin adedin altına indi. Mevcut eğilim sürerse yer değiştirme yıl bitmeden mümkün, ancak yılın son çeyreği kampanya yoğun geçtiği için kesinleşmiş bir sonuç değil.
Doğrudan düşürmez. Türkiye’de sıfır araç fiyatını belirleyen asıl kalem ÖTV ve KDV matrahıdır; Avrupa liste fiyatındaki gerileme etikete birebir yansımaz. Beklenebilecek etki daha çok model çeşitliliğinin artması ve segment içi kampanya rekabetinin sertleşmesidir.
Değerlendirmeyi marka menşeine göre değil, somut kriterlere göre yapmak gerekir: Türkiye’deki yetkili servis sayısı, yedek parça tedarik süresi, batarya garanti koşulları ve modelin ikinci el likiditesi. Bu dört başlık, marka kökeninden daha belirleyicidir.
Kararı pazar payı haberlerine göre değil kendi kullanımınıza göre verin. Günlük kilometreniz, evde ya da işyerinde şarj imkânınızın olup olmadığı ve aracı kaç yıl kullanacağınız belirleyicidir. Evde şarj imkânı yoksa maliyet avantajının önemli bölümü ortadan kalkar.
Bu içerikteki fiyat, vergi ve teknik bilgiler yayın tarihindeki verilere dayanır ve zamanla değişebilir. Karar öncesinde yetkili bayi, sigorta şirketi veya resmî kaynaklardan teyit alın. Çalışma yöntemimiz için Yayın İlkelerimize bakabilirsiniz.
İlgili içerikler
- Toyota Türkiye 4 Milyonuncu Aracı Üretti: Ne Anlama Geliyor?
- TURKA Yatırımı: Araç Muayene İstasyonları Nasıl Değişiyor?
- Otokar Mercedes Üretimi Başladı: Sakarya’da Conecto Hattı
- Volkswagen Geri Çağırma: Türkiye’deki Sahipler Ne Yapmalı
- TÜVTÜRK Devri TURKA’ya: Araç Muayenesinde Ne Değişecek?
Yayın tarihi: 27 Eylül 2026